[버크셔 2026년 3분기 13F] 에이블의 첫 승부수, 자사주 사들이고 실탄 장전
버크셔가 2026년 3분기에 가장 많이 산 주식은 버크셔였다. 2분기 198억 달러어치 주식을 사들였던 버크셔는 3분기 4억 달러 순매도로 돌아섰고, 자사주는 분기 사상 최대인 93억 달러어치를 매입했다. 에이블 체제의 세 번째 13F를 짚어본다. ― 버핏클럽
그레그 에이블의 세 번째 분기 13F가 공개되었다. 2분기의 백미는 구글에 대한 대규모 추가 투자였다. 구글에 투자하지 않은 것이 가장 큰 실수였다는 버핏의 후회를 만회한 분기였다. 2026년 3분기에는 이 같은 대규모 투자는 없었다.
특징을 한 줄로 요약하면 “자본 배분의 무게중심 이동”이라고 할 수 있다. 2분기 198억 달러에 달하는 주식 매수로 공격적인 행보를 보였던 버크셔가 이번에는 주주 가치 제고를 위한 자사주 매입에 집중했다. 최근 10년 동안 분기별 매수 금액으로는 역대 최고를 기록했다. 대규모 신규 투자 대신 자본 배분의 무게 중심을 자사주로 옮기면서 다음 코끼리 사냥을 기다리는 것일 수도 있다.
5대 상위 종목은 그대로, BAC는 9분기 연속 축소
2026년 3분기 버크셔 해서웨이의 포트폴리오에는 눈에 띄는 커다란 변화가 없었다. 2분기에는 구글이 톱 3에 진입하면서 주주들을 놀라게 만들었다. 하지만 이번에는 상위 5개 종목에 새로 진입하거나 빠진 종목은 없었다.
가장 큰 비중을 차지하는 종목은 여전히 애플이다. 애플은 여러 분기에 걸쳐 전체 보유 물량의 75%를 매도했지만 주가가 계속 오르면서 포트폴리오에서 차지하는 비중이 아직도 25%에 달한다. 두 번째로 비중이 높은 종목은 아멕스로, 버핏이 영원히 보유할 종목으로 꼽은 이 주식은 이번에도 변동이 없었다. 2분기에 단번에 3위로 진입했던 구글(알파벳)도 추가 매수는 없었고 3위 자리를 유지했다. 비중 4위인 코카콜라도 변동이 없었다.
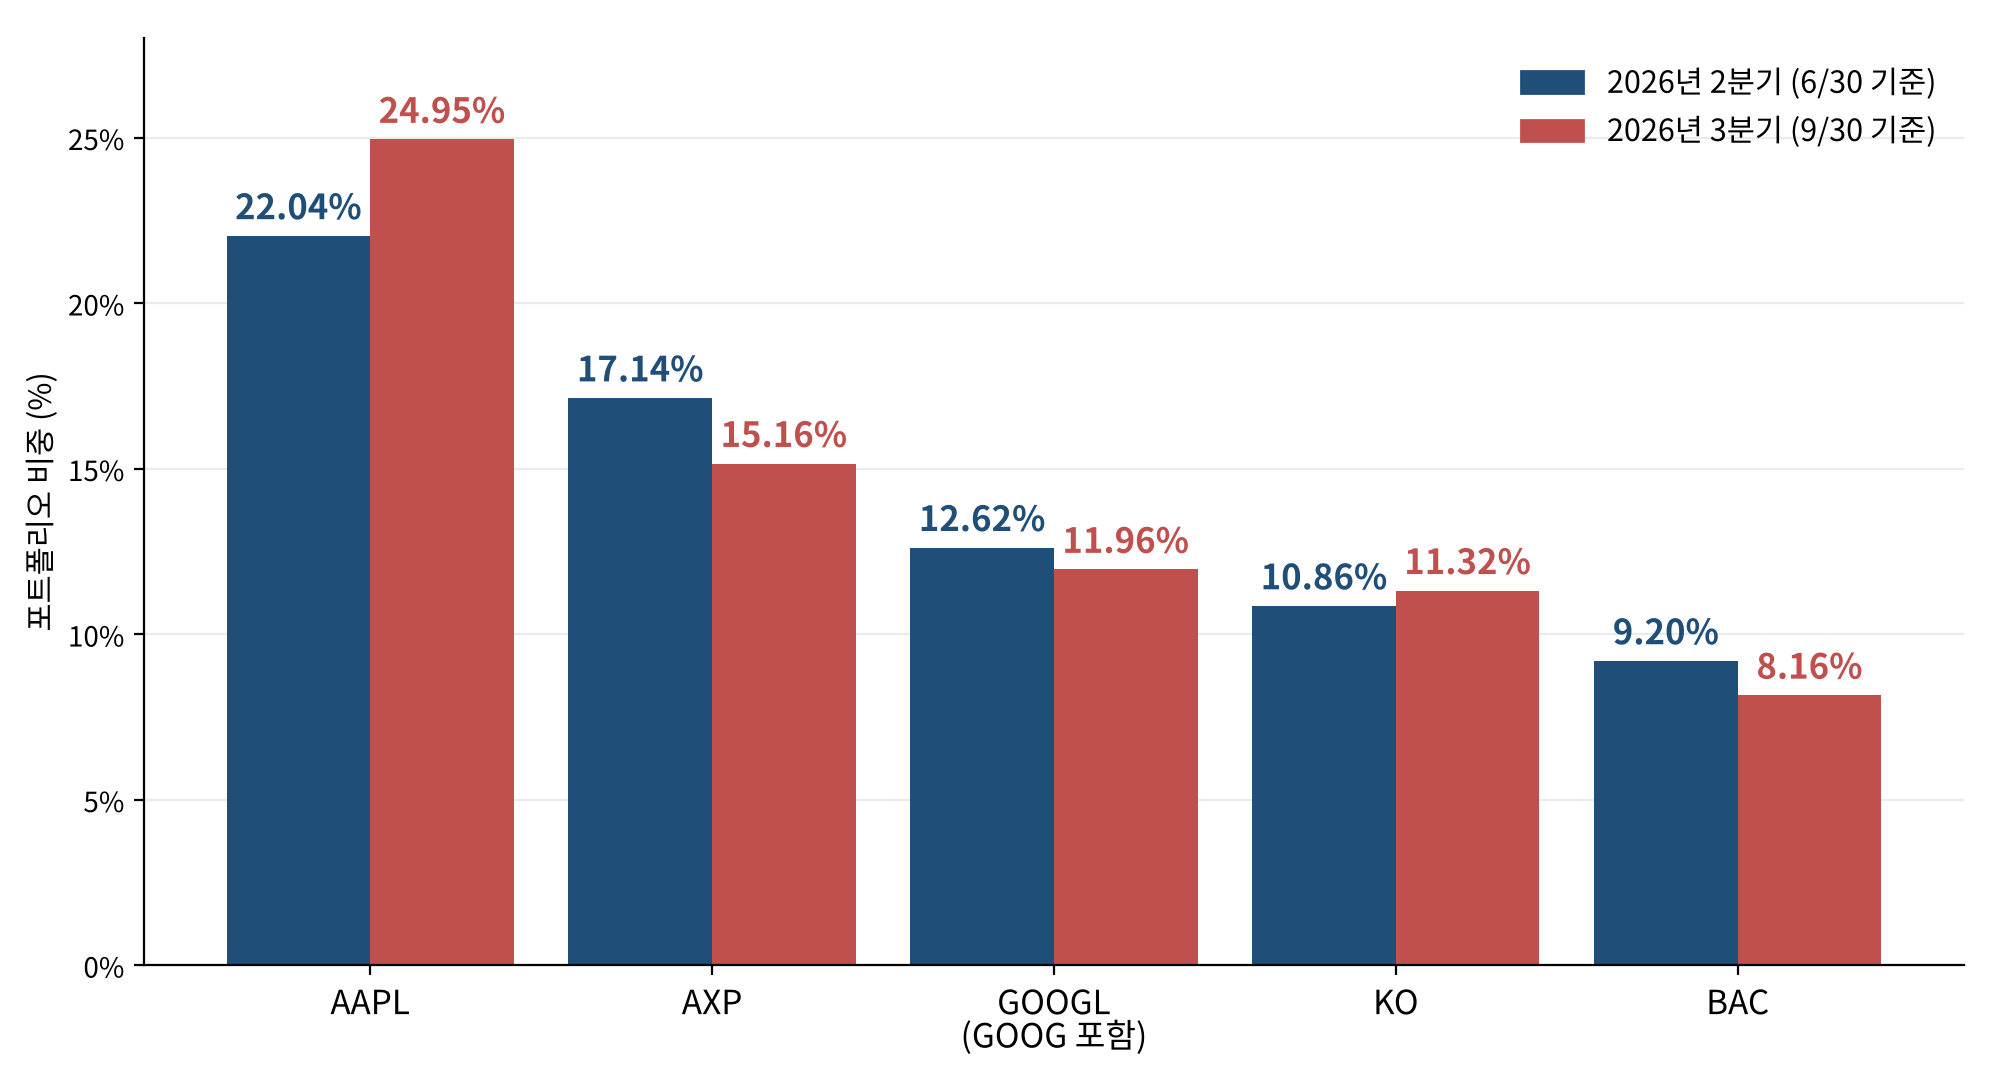
하지만 뱅크 오브 아메리카(BAC)는 이번에도 매도가 이어졌다. 무려 9분기째 연속 매도다. BAC 주식은 2011년 투자할 때 받은 워런트를 2017년 주당 7.14달러에 행사해 취득 원가가 매우 낮다. 50달러를 웃도는 현재 주가 대비 충분한 이익을 거둔 만큼 차익을 실현하는 것으로 풀이된다. 또 다른 금융주인 캐피털원도 2분기와 3분기에 연속으로 줄였다. 하지만 아멕스와 무디스는 여전히 보유하고 있어, 금융주 전반의 축소보다는 선별적 매도라는 해석이 합리적일 것이다.
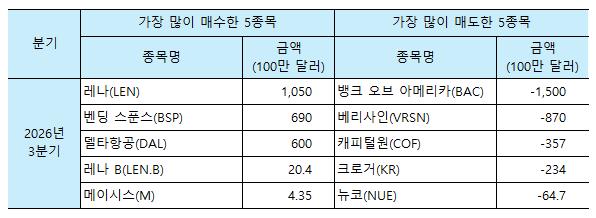
이번에 신규 매수한 종목은 비메오와 AOL을 보유한 이탈리아 기술기업 벤딩 스푼스(Bending Spoons)였다. 버크셔 해서웨이는 3분기에만 벤딩 스푼스에 6억 9,000만 달러를 투자한 데 이어, 10월에는 3억 3,000만 달러를 추가 투자하며 4% 지분율을 확보한 것으로 알려졌다. 또 주택 건설 업체인 레나와 델타항공, 메이시스에 대한 투자도 늘렸다. 지분을 전량 매도한 기업은 없었고 인터넷 인프라 기업인 베리사인과 슈퍼마켓 체인인 크로거 등 6개 종목은 지분을 축소했다.
4억 2,600만 달러 소규모 순매도
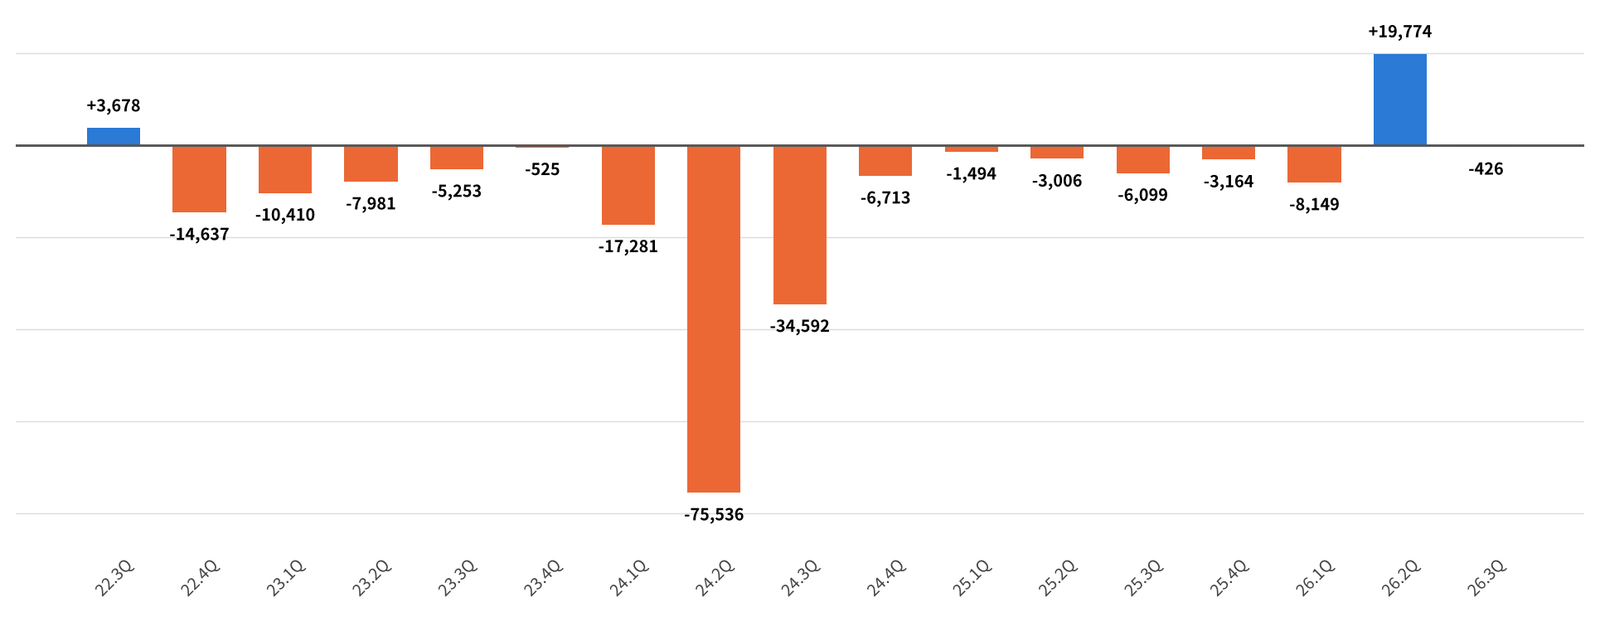
포트폴리오 전체로 보면 2분기에는 구글을 포함해 순매수 규모가 198억 달러에 달할 정도로 압도적이었다. 15분기 만에 순매도 흐름을 멈추고 최근 5년 중 가장 큰 순매수로 돌아선 것은 본격적으로 기업 투자에 나섰다는 신호로 해석할 여지가 충분했다.
하지만 3분기는 4억 2,600만 달러 순매도로 돌아섰다. 거래 규모도 크게 줄어 최근 5년 중 매수와 매도 규모가 가장 작았다. 23억 6,600만 달러어치의 주식을 매수한 반면 27억 9,200만 달러어치의 주식을 팔았다. 매수와 매도가 각각 9월 말 기준 공정 가치인 3,355억 달러의 1%에도 못 미친다는 점을 감안하면 사실상 포트폴리오 조정이 거의 없었다고 봐도 무방할 수준이다. AI 거품 붕괴에 대비한 것인지, 마땅히 투자할 기업을 찾지 못해서인지 정확한 이유는 알 수 없지만 일단 시장을 조심스럽게 관망하는 태도를 보였다.
분기 기준으로 역대 최대인 자사주 매입
주식 투자에는 소극적이었지만 자사주는 매우 적극적으로 매수했다. 버핏은 세금이 붙는 배당보다는 자사주 매입을 통한 주주 가치 제고를 선호한다. 그리고 여기에는 한 가지 조건이 붙는다. 주가가 경영진이 보수적으로 산정한 내재가치보다 낮을 때만 매수한다는 것이다.
버크셔는 3분기에 자사주를 무려 93억 달러(현금 지급 기준, 회계 기준으로는 96억 달러)나 사들였다. 최근 10년 동안 분기 기준으로는 역대 최대 규모다.
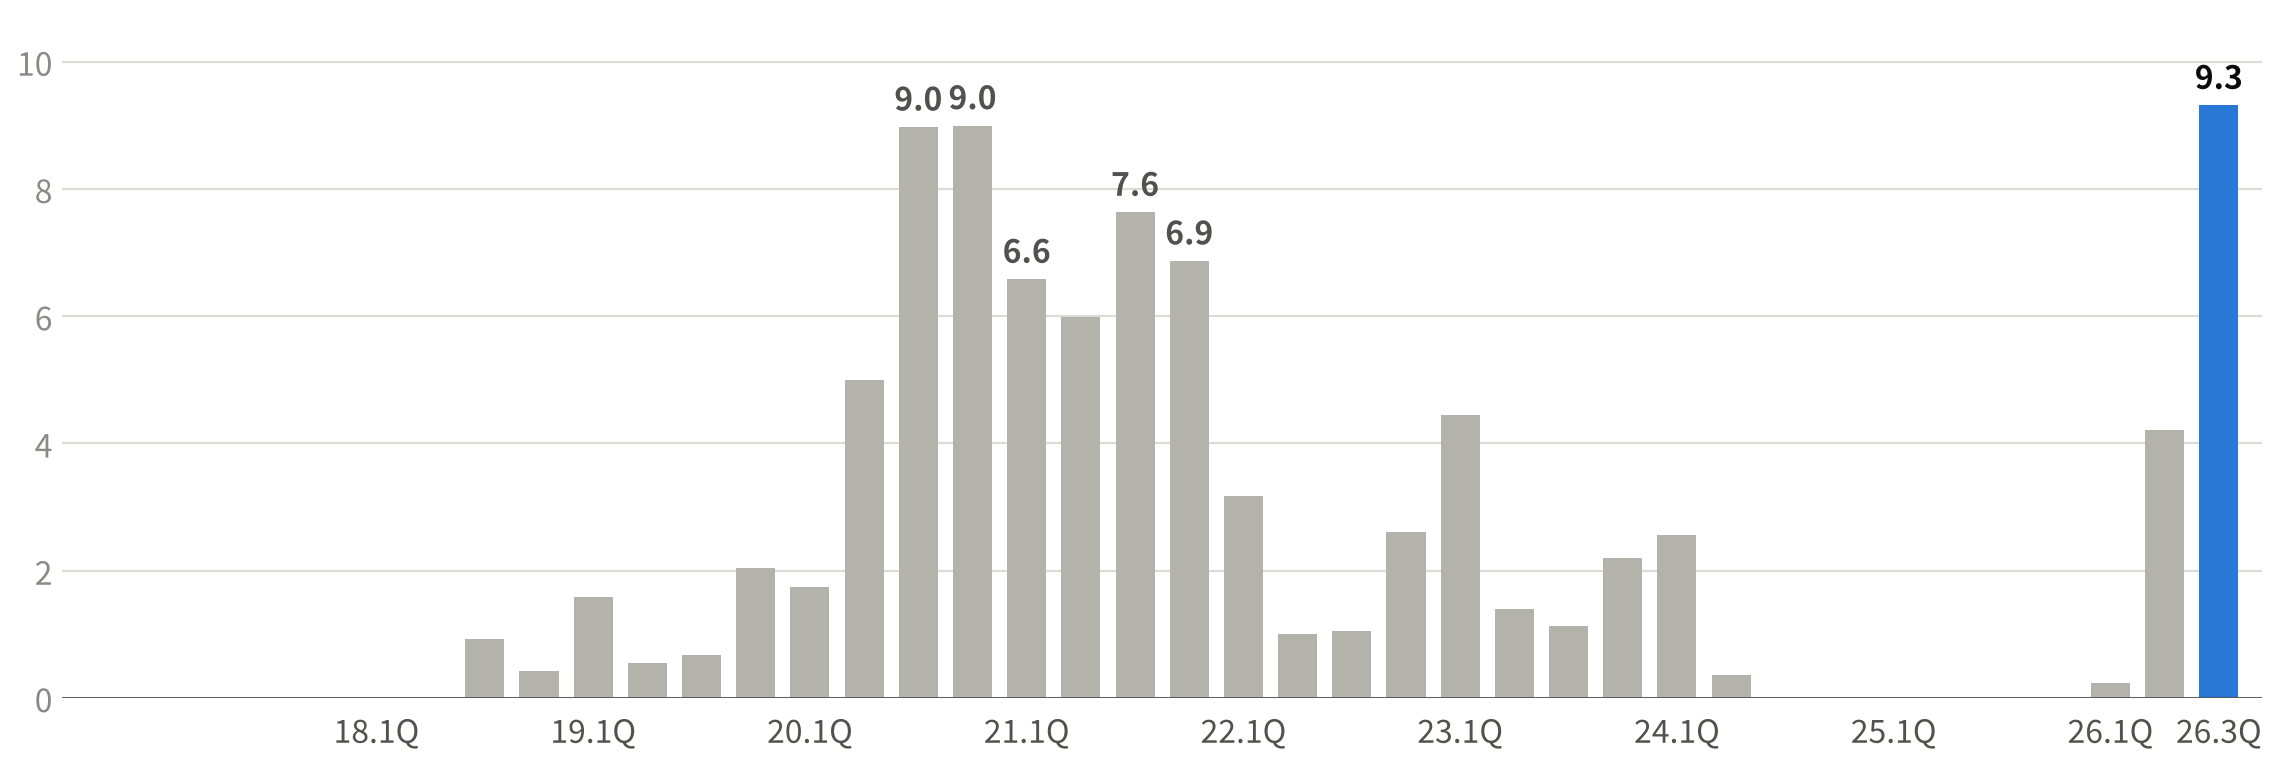
버크셔는 자사주 매입 금액 가운데 절반이 넘는 54억 달러(10Q 공시 기준)를 9월에 집중 매수했다. 3분기 보고서에 따르면 9월 매수 공시 가격은 버크셔 B주(BRK.B) 기준으로 평균 507달러였다. 하지만 3분기 전체 B주 환산 평균 매입가는 약 503달러로 같은 기간 평균 종가인 505달러보다는 조금 낮았다. 사실상 시장 평균가에 샀다고 볼 수 있다.
버크셔의 경영진이 판단하는 정확한 내재가치는 알 수 없다. 그래서 일반적으로 많이 사용하는 방법 가운데 하나가 PBR이다. 미국 투자 커뮤니티 시킹 알파에서 버크셔를 분석하는 애널리스트들에 따르면 버크셔는 대체로 PBR이 1.5~1.6 이상에서는 자사주를 거의 사지 않는 것이 관행이다. 실제로 이 기준을 2018년 이후 자사주 매입 추이와 비교해보면 버크셔가 어느 정도 주가 수준에서 자사주 매입에 나섰는지 합리적인 추정이 가능하다.
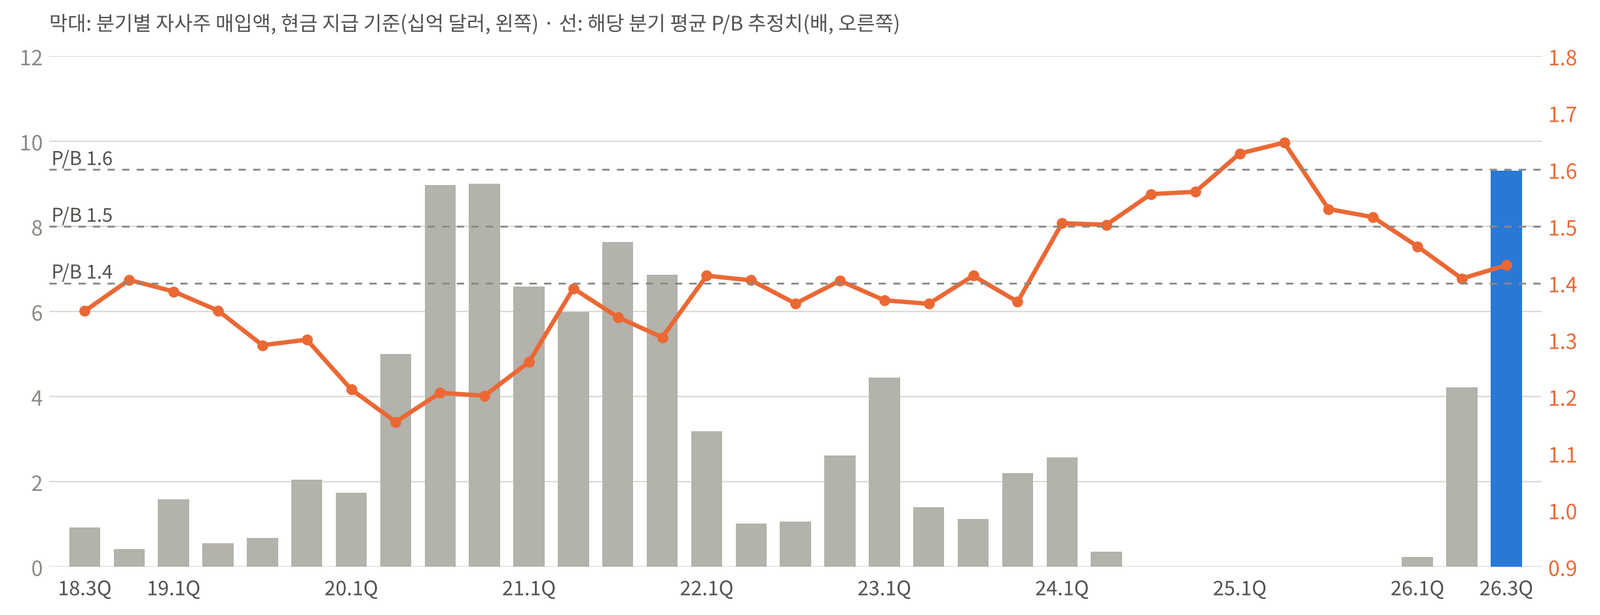
위 그림에서 보듯 버크셔가 대규모로 자사주를 사들인 2020~2021년의 PBR은 대체로 1.2~1.4 수준이었다(분기 평균 추정). 반면 매입이 사실상 끊긴 2024년 3분기~2025년 4분기에는 PBR이 1.5를 넘어 최고 1.65까지 올랐다. 2026년 2분기 들어 PBR이 1.4 안팎으로 내려오자 매입이 본격화됐고, 3분기에는 93억 달러로 크게 늘었다.
그러나 10월 이후 주가가 가파르게 올라 11월 13일 B주 종가는 592.94달러로 사상 최고치를 경신했다. 3분기 말 주당순자산으로 환산한 PBR은 약 1.66으로 매입이 거의 없던 구간에 다시 근접했다. 10월에도 약 20억 달러를 사들인 것으로 알려졌지만 4분기 이후에도 이 속도가 이어질지는 속단하기 어렵다.
막대한 현금, 어디에 썼을까?
버크셔의 투자 엔진인 현금 보유고는 여전히 막대하다. 2026년 3분기 말 단기 국채를 포함한 총액은 3,774억 달러로 2분기 말(3,655억 달러)보다 늘었다.
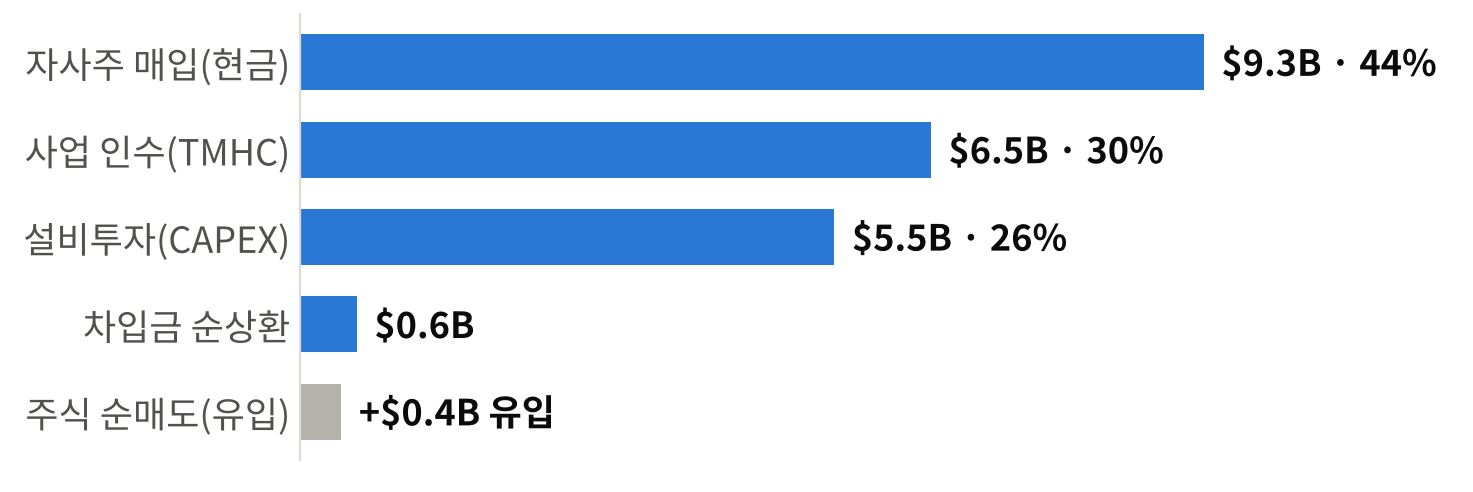
현금이 쓰인 곳은 분기마다 달랐다. 2분기에는 주식 매수가 가장 컸고 설비투자가 그다음이었다. 3분기에는 자사주 매입에 93억 달러를 지출하면서 주요 사용처 가운데 가장 큰 비중을 차지했다. 두 번째로 많은 현금을 사용한 항목은 기업 인수로 지난 5월 31일 계약한 테일러 모리슨(Taylor Morrison) 인수가 7월 24일 마무리되면서 65억 달러(현금흐름표상 순지출, 총대금은 약 68억 달러)를 썼다. 설비투자와 차입금 상환에도 각각 55억 달러와 6억 달러를 사용했다.
현금흐름에서 가장 눈에 띄는 변화는 주식 순매수가 순매도로 전환하면서 현금이 유입됐다는 점이다. 2분기에 198억 달러 규모의 주식을 순매수하면서 현금을 지출했지만 3분기에 24억 달러를 사고 28억 달러를 팔아 약 4억 달러의 현금이 증가했다.
자본 배분, 자사주로 중심 이동
2026년 3분기 버크셔의 자본 배분을 한 줄로 표현하면 ‘주식에서 자사주 매입으로 이동’이다. 2분기에는 알파벳 등 약 198억 달러 규모의 주식을 순매수하면서 자본 배분을 투자에 집중했다. 반면, 3분기에는 투자 대신 자사주 매입에 93억 달러를 썼다. 분기 기준 사상 최대 규모로, 종전 최고였던 2020년 4분기의 90억 달러를 넘어섰다. 올해 9개월 누계(현금 기준 138억 달러)도 2022~2025년 어느 해의 연간 매입 규모보다 크다.
앞으로 지켜볼 항목은 대략 세 가지로 요약할 수 있다. 첫째, 대규모 자사주 매입 흐름이 4분기에도 지속될 것인지 여부다. 로이터의 보도에 따르면 9월에 약 54억 달러가 집중됐던 자사주 매입은 10월에는 약 20억 달러로 이미 둔화했다. 주가가 사상 최고가를 오가는 가운데 매입이 얼마나 이어지는지가 관건이 될 전망이다.
둘째, 3,774억 달러의 현금이 어디로 향하는가다. 버크셔는 올해 옥시켐(OxyChem)과 테일러 모리슨을 잇따라 인수했다. 4분기에도 또 다른 대형 기업 인수가 나올지, 혹은 구글의 사례처럼 대규모 주식 투자에 나설 것인지가 관전 포인트가 될 수 있다.
마지막으로 외부 투자 환경의 변화다. 시장에서는 AI 투자 과열과 기업들의 부채 의존에 대한 우려가 커지고 있다. 특히 젠슨 황 엔비디아 CEO의 사임은 향후 AI 투자 사이클에 관한 불확실성을 증폭하고 있다. 갑작스러운 AI 투자 축소나 신용 경색으로 시장이 크게 흔들린다면 버크셔의 막대한 현금은 또 다른 코끼리 사냥에 나설 막강한 무기가 될 수 있다. 이런 변수들에 따라 버크셔의 4분기 자본 배분의 양상은 크게 달라질 수 있을 것이다.