뉴스 뒤 한 발 물러선 자리에서 재무제표의 이면과 지주회사, 거버넌스, 자본시장 구조 사이에 시장이 아직 가격에 담지 못한 연결고리를 찾는 '부엉이의 눈'을 연재합니다. 27년 펀드매니저 경력을 마무리하고 대학 강단에 선 필자가 재무제표와 지배구조를 담담한 관찰자의 시선으로 뜯어봅니다. 또 한국 자본시장이 지금 어디에 서 있는지 독자와 함께 살펴봅니다. — 버핏클럽
블룸버그에 따르면 올해 들어 미국 상장지수펀드(ETF)에 1.3조 달러 이상이 유입됐다. 올해를 3개월가량 남기고 연간 사상 최대 기록을 향해 달리고 있다. AI가 이끄는 이익 성장이 유가, 금리, 인플레이션의 역풍을 상쇄하고 있다는 판단이 자금 유입의 근거다. 실적 시즌마다 빅테크는 컨센서스를 상회했고, 시장은 그 패턴에 익숙해졌다.
그런데 미국 회계기준(US GAAP)상 보고된 이익의 구성을 들여다보면, 순이익과 실제 현금창출력 사이에 상당한 간극이 존재한다. 회사가 별도로 발표하는 조정 실적(Non-GAAP)도 그 간극을 좁혀주지는 못한다. 이것이 회계 규칙을 위반한 것은 아니지만 그 간극을 만드는 구조적 요인은 짚어볼 필요가 있다.
주석에 묻힌 3조 달러
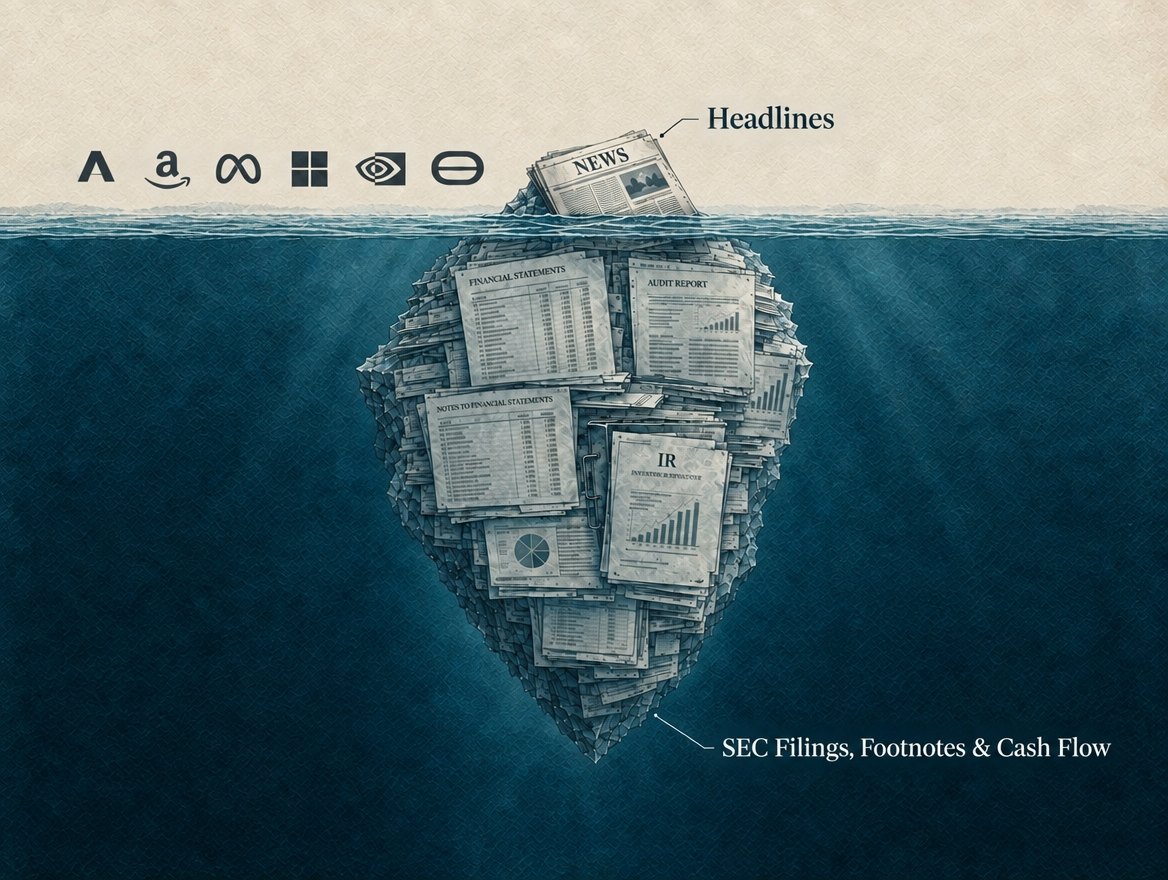
월스트리트저널이 알파벳, 아마존, 메타, 마이크로소프트, 엔비디아 등 주요 테크기업 9개사의 SEC 공시 주석을 분석하여 집계한 숫자가 있다. 부외약정(off-balance-sheet commitments) 총액이 약 3조 달러, 대차대조표에 잡힌 리스부채와 장기 차입금을 합친 것의 약 3배다.
1.2조 달러는 아직 개시하지 않은 리스 계약이고, 1.9조 달러는 구매약정인데 대부분 AI 인프라와 관련된 약정이다. 그런데 이 약정은 데이터센터 건설, GPU 구매, 전력 공급 계약으로 회계기준상 장비가 도착하거나 리스가 시작되기 전까지는 자산도 부채도 아니다. 주석에만 한 줄 적혀 있을 뿐이다.
메타의 루이지애나 하이페리온 데이터센터가 좋은 예다. 미식축구장 1,700개 크기, 총 조달 규모 270억 달러짜리 프로젝트다. 블루아울캐피탈이 세운 특수목적법인이 270억 달러 규모의 채권을 발행해 자금을 조달했고, 메타는 20% 지분을 가진 소수 파트너이자 임차인이다. 리스 개시는 2029년. 메타 재무제표에는 소수지분 투자만 잡혀 있을 뿐, 프로젝트 전체 규모는 드러나지 않는다. 20년까지 연장 가능한 옵션이 붙어 있고, 조기 종료 시 채권자 손실 보전 보증까지 섰지만, 메타는 이행이 확실하지 않다고 판단해 부채를 인식하지 않았다. 메타가 공시한 미개시 리스 총액만 3,470억 달러다.
알파벳의 구매약정은 더 눈에 띈다. 2026년 6월 기준 8,110억 달러. 석 달 전 3,320억 달러에서 한 분기 만에 2.4배로 불어났다. 일부 전력 약정은 2054년까지 이어진다.
물론 이 약정들이 전부 손실로 돌아온다는 뜻은 아니다. AI 투자가 매출로 전환되면 아무 문제가 없다. 다만 방향이 틀어졌을 때 약정 전부를 위약금 없이 되돌릴 수 있느냐 하면, 그건 또 다른 문제다. 대차대조표만 봐서는 이 리스크의 윤곽을 가늠할 수가 없다.
비용은 빼고 이익은 넣는다
미국기업 실적 발표를 보면 빠지지 않는 표현이 있다. “구조조정 비용을 제외하면.” 감원 비용, 설비 이전, 사업부 정리에 ‘일회성’이라는 꼬리표를 붙여서 회사 발표 실적(Non-GAAP)에서 빼버린다. 이 ‘일회성’이 거의 매년 반복된다. 2023년 대규모 감원, 2024년 사업부 정리, 2025년 AI 전환 인력 재배치. 매년 일어나는 일을 매번 일회성이라 부르는 셈이다.
주식보상비용(SBC, Stock-Based Compensation)도 빠진다. 카버 에디슨의 2026년 보고서에 따르면 미국 상장기업 1,680개사의 SBC 총액은 3,667억 달러다. 메타의 2025년 SBC는 204억 달러, 알파벳은 연 250억 달러 수준이다. 현금이 나가지 않는다고 비용이 아닌 건 아니다. 기존 주주의 지분이 희석이라는 형태로 줄어드니까. 결국 누군가는 그 비용을 치르고 있다. 브로드컴은 지난 분기 순이익 93억 달러를 발표했으나 SBC와 무형자산 상각비를 제외한 Non-GAAP 이익은 121억 달러였다.
월가 애널리스트들의 컨센서스, 흔히 ‘스트리트 이익(Street earnings)’이라 불리는 숫자는 해당 기업 담당 애널리스트 다수가 채택한 실적 지표로, S&P 500 등 지수 실적 데이터의 기초가 된다. 월스트리트저널(WSJ)에 따르면 팩트셋(FactSet)이 이 스트리트 컨센서스에서 SBC를 별도 조정항목으로 분리 추적하는 기업 숫자가 S&P 500 내 최소 65개사다. 실제로 Non-GAAP에서 SBC를 제외하는 기업은 이보다 훨씬 많다. 워런 버핏이 1992년 버크셔 헤서웨이 주주서한에서 한 말이 핵심을 찌른다. “스톡옵션이 보상이 아니면 뭐냐, 보상이 비용이 아니면 뭐냐?”
한편, US GAAP은 상장주식 등 투자유가증권의 공정가치 변동을 손익계산서에 직접 반영하도록 하고 있다(K-IFRS는 기타포괄손익으로 돌릴 수 있어 차이가 있다). 따라서 미실현 평가이익은 GAAP 순이익에 들어올 수밖에 없다. 문제는 Non-GAAP 조정 단계에서 드러난다. 비용 쪽에서는 SBC를 ‘현금이 안 나갔다’는 이유로 빼놓고, 이익 쪽에서는 현금이 들어온 적도 없는 평가이익을 그대로 둔다. 현금주의와 발생주의를 편의에 따라 섞어 쓰는 셈이다.
숫자로 보면 더 선명하다. 알파벳의 2026년 1분기 GAAP 주당순이익(EPS)은 5.11달러, 전년 대비 82% 성장이다. 그런데 이 가운데 2.35달러는 투자유가증권 평가이익이 기여한 몫이었다. 전년 동기 2.81달러에도 평가이익 기여분 0.62달러가 포함되어 있기에 양쪽 모두 평가이익을 빼고 계산하면 전년 EPS는 2.19달러, 올해는 2.76달러로 평가이익을 제외한 성장률이 약 26%로 크게 줄어든다. 건전한 성장이지만 헤드라인의 82%와는 거리가 멀다. 2분기에는 스페이스X 나스닥 상장으로 이 괴리가 더 벌어졌다. 알파벳의 순이익은 1,120억 달러였지만 영업이익은 408억 달러였다. 아마존도 앤트로픽 지분 평가이익으로 순이익이 626억 달러까지 올랐지만 영업이익은 275억 달러였다.
이 비대칭을 더 복잡하게 만드는 것은 기업마다 기준이 다르다는 점이다. 스트리트 컨센서스엔 평가이익을 어떻게 취급할지에 대한 통일 기준이 없다. 엔비디아는 지난 분기 순이익 583억 달러를 보고하면서 미실현 투자 이익을 제외한 455억 달러를 조정 실적으로 안내했다. 핵심 영업에서 반복되는 항목이 아니라는 판단이었다. 반면 알파벳과 아마존은 이를 제외하지 않았고, 애널리스트들도 그대로 따랐다. 같은 성격의 항목이 기업에 따라 실적에 들어가기도 하고 빠지기도 한다.
GAAP은 방식 자체에 결함이 있을 수는 있지만 최소한 합의된 규칙은 제공한다. 스트리트 이익에는 그마저도 없다. 월스트리트저널 칼럼니스트 조너선 와일은 “변동성이 큰 평가이익은 넣으면서 일상적 영업비용은 빼는 것은 분석이 아니라 마케팅”이라고 썼다.
진실은 현금흐름표에 있다
앞의 두 가지를 꿰어 보면 그림이 나온다. 장부 밖에 3조 달러의 약정이 쌓여 있고, 반복해서 발생하는 수천억 달러 규모의 주식보상비용이 상당수 기업의 Non-GAAP 실적에서 빠져 있다. 반대편에서는 아직 현금 유입이 없는 미실현 평가이익이 2026년 2분기 순이익의 상당 부분을 차지하고 있다.